Guerra no Oriente Médio pode elevar combustível, inflação e custo de vida no Brasil — e abrir oportunidades para investidores
A nova escalada da guerra no Oriente Médio reacendeu um alerta global sobre energia. Com ataques envolvendo rotas estratégicas e infraestrutura ligada ao petróleo, o mercado passou a precificar um risco maior de interrupção na oferta. Nesta quinta-feira, o Brent subiu mais de 5% e chegou a tocar a região de US$ 100 por barril, num movimento que voltou a assustar governos, empresas e consumidores.
Para o Brasil, o efeito não é totalmente imediato, mas também não é ficção de economista em PowerPoint. O país é exportador de petróleo bruto, mas ainda importa parte relevante dos derivados consumidos internamente, sobretudo diesel. Por isso, quando o petróleo dispara lá fora, a pressão tende a aparecer aqui, seja nos custos de importação, seja na cadeia logística e de distribuição. O próprio governo federal já anunciou monitoramento do mercado de combustíveis para acompanhar riscos ao abastecimento e aos preços.
O que já está acontecendo com os combustíveis
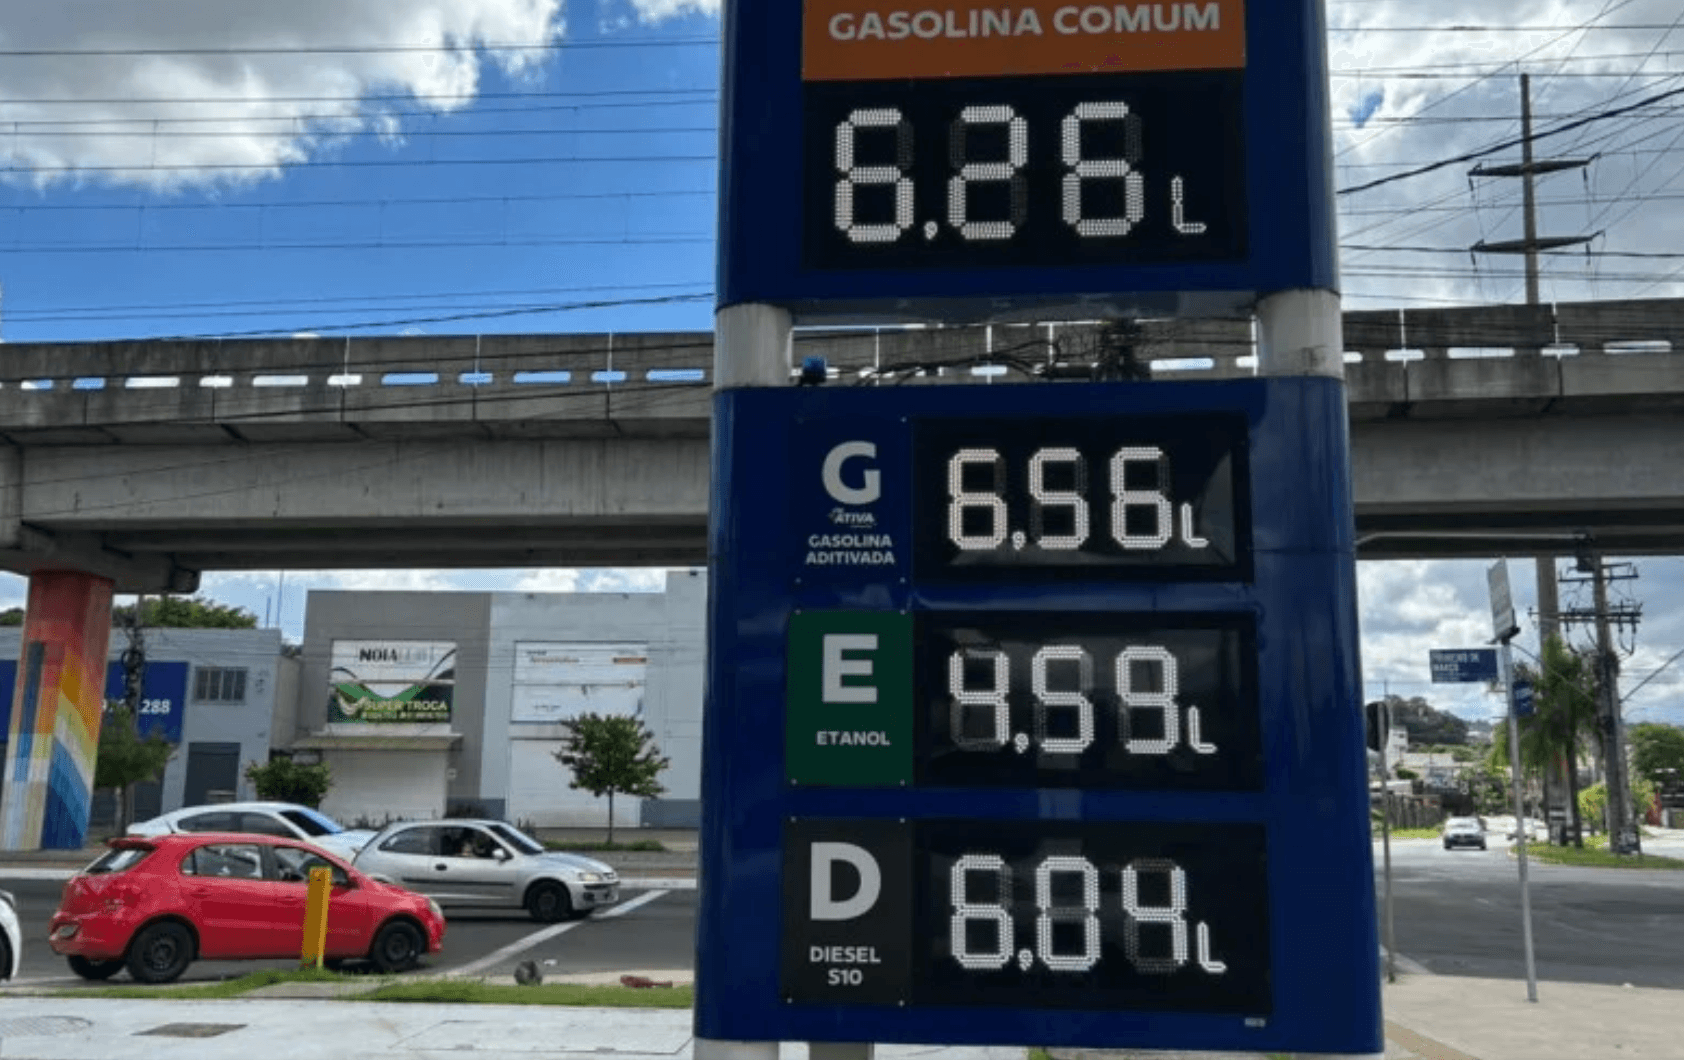
Os números mais recentes da ANP mostram que a pressão já começou a aparecer. Na semana de 1 a 7 de março, o preço médio da gasolina comum no Brasil ficou em R$ 6,30 por litro, o diesel S-10 em R$ 6,15 por litro e o botijão de GLP P-13 em R$ 110,06. Isso ainda não representa um choque total, mas mostra que o mercado doméstico já começou a sentir a turbulência externa.
 refinaria
Ao mesmo tempo, a Petrobras vem sinalizando que não costuma repassar de forma automática uma volatilidade súbita do petróleo ao mercado interno. A lógica é simples: refinarias operam com estoques e contratos já fechados, o que pode retardar os efeitos no consumidor final. A Agência Brasil destacou exatamente esse ponto, com base em avaliação do IBP: o impacto pode demorar um pouco para aparecer, mas tende a surgir se o petróleo continuar em patamar elevado por tempo suficiente.
Mesmo sem reajuste amplo e imediato nas refinarias, o mercado local já mostra sinais de estresse. A Reuters reportou que a Petrobras rejeitou pedidos extras de diesel porque o preço doméstico estava muito abaixo do internacional, e também realizou um leilão de 20 milhões de litros de diesel no Rio Grande do Sul em meio a preocupações com oferta e alta de preços. Em bom português: antes mesmo da canetada oficial, a pressão internacional já começou a bagunçar a dinâmica interna.
Como isso pesa no bolso da população
O primeiro canal de transmissão é o combustível. Se gasolina e diesel sobem, o transporte de pessoas e mercadorias encarece. E quando o diesel sobe, a pancada vai além do posto: atinge frete, logística, agronegócio, distribuição urbana e, no fim do caminho, o supermercado. Reuters mostrou que esse já é o principal impacto sentido no Brasil, especialmente porque o país importa cerca de 30% do diesel que consome.
Isso ajuda a entender por que uma guerra distante pode virar problema no carrinho de compras. O aumento do diesel tende a encarecer o escoamento da safra, a operação de transportadoras e a entrega de mercadorias. O custo extra não fica parado feito cone no acostamento: ele corre pela economia e acaba chegando aos preços de alimentos, bens de consumo e serviços.
Do ponto de vista inflacionário, o cenário também merece atenção. O IBGE informou que o IPCA de fevereiro ficou em 0,70%, e o grupo Transportes teve alta de 0,74%, com impacto de 0,15 ponto percentual no índice do mês. Isso não significa que toda a inflação atual veio da guerra, claro, mas mostra que transporte já tem peso relevante no índice — e qualquer nova alta de combustíveis tende a piorar esse canal de pressão.
Além disso, o Ministério da Fazenda trabalha com um cenário-base muito mais comportado do que o atual ruído geopolítico. Segundo a Reuters, o orçamento considerava petróleo Brent médio em torno de US$ 65 por barril. O Tesouro avalia que preços até US$ 85 podem até ter efeito fiscal positivo, mas níveis acima de US$ 100 começam a gerar pressão inflacionária mais concreta. Isso pode afetar expectativas de juros, crédito e atividade econômica.
Quais setores podem sofrer mais
Setores muito dependentes de combustível tendem a sentir primeiro. Companhias aéreas, turismo, transporte e empresas com logística intensiva costumam enfrentar aumento de custos e compressão de margens quando o petróleo dispara. A Reuters mostrou que a alta do combustível já provocou reajuste de tarifas aéreas e pressão sobre ações do setor em vários mercados.
Empresas sensíveis ao consumo das famílias também podem sofrer de forma indireta. Quando combustível, gás e alimentos sobem, sobra menos renda para outros gastos. Esse é o tipo de efeito silencioso que não faz alarde na bomba, mas aparece depois no varejo, nos serviços e no humor do consumidor. Essa parte é uma inferência econômica baseada no encadeamento clássico entre energia, logística e renda disponível.
Onde pode haver oportunidade para investidores
Nem toda crise gera apenas perdas. Em momentos de choque no petróleo, alguns setores podem se beneficiar. O primeiro deles é petróleo e gás. Empresas produtoras e exportadoras tendem a ganhar com barril mais alto, melhora de receita em dólar e possível expansão de geração de caixa. A Reuters destacou que a alta recente do petróleo pode reforçar os resultados da Petrobras caso a operação permaneça sem interrupções relevantes.
Outro setor que pode ganhar relevância é o de etanol e biocombustíveis. Reuters informou que o encarecimento da energia pode levar usinas brasileiras a direcionarem mais cana para a produção de etanol e menos para açúcar. Quando o combustível fóssil sobe, o etanol tende a melhorar sua competitividade relativa, o que pode favorecer empresas ligadas à cadeia sucroenergética.
Também vale acompanhar empresas com receita dolarizada ou ligadas a commodities energéticas. Em momentos de tensão geopolítica, parte do mercado corre para ativos percebidos como beneficiários do choque de oferta. Isso não significa compra cega e euforia de cassino, claro. Significa apenas que a crise redistribui valor entre setores, e o investidor atento tenta entender quem perde margem e quem ganha fluxo de caixa. Essa leitura é uma inferência baseada na reação setorial descrita pela Reuters e no comportamento histórico de ações sensíveis ao petróleo.
O que o investidor deve observar agora
Daqui para frente, quatro pontos serão decisivos: a duração do conflito, o comportamento do petróleo, a política de preços da Petrobras e o impacto na inflação brasileira. Se a guerra esfriar rapidamente, parte dessa pressão pode se dissipar. Se o conflito continuar afetando oferta, transporte e percepção de risco, o repasse para a economia real tende a ficar mais visível.
Para o investidor, o momento pede menos emoção e mais leitura de contexto. Crises geopolíticas normalmente aumentam volatilidade, bagunçam premissas macroeconômicas e mexem com vários setores ao mesmo tempo. O erro clássico é olhar só para a alta do petróleo e esquecer o restante da engrenagem: inflação, juros, consumo e custo operacional das empresas. O mercado adora parecer simples justamente quando está aprontando.
Conclusão
A guerra no Oriente Médio pode, sim, pesar no bolso do brasileiro, principalmente por meio de combustíveis, frete, gás e pressão sobre os preços ao consumidor. O impacto tende a depender da duração do conflito e da persistência da alta do petróleo, mas o risco já está no radar de governo, Petrobras e mercado. Ao mesmo tempo, esse tipo de choque também cria oportunidades em setores como petróleo, gás e etanol. Para quem investe, o melhor antídoto contra o caos não é adivinhar o futuro — é interpretar bem os sinais do presente.
Fontes confiáveis usadas
Reuters sobre petróleo, Brasil, Petrobras, diesel, companhias aéreas e setores beneficiados/prejudicados.
ANP, com preços médios nacionais de gasolina, diesel e GLP.
Agência Brasil, com o monitoramento do governo e a avaliação de que o repasse ao consumidor pode demorar.
IBGE, com o IPCA de fevereiro e o peso do grupo Transportes.